Vid ett holländskt förvärv behöver säljaren inte erbjuda allt frivilligt: köparen har en skyldighet att undersöka saken, och säljaren har en skyldighet att avslöja vad denne vet är väsentligt för köparen. Var den balansen ligger beror på vad köparen rimligen kunde ha upptäckt och vad säljaren visste, vilket är anledningen till att datarummet bör läsas rad för rad snarare än skummas igenom; det huvudsakliga undantaget är vad parterna annars kommer överens om i garantierna i köpeavtalet.
De problem som uppstår sent är konsekventa: intäkter bokförda för tidigt, skulder som hållits utanför balansräkningen, hotade krav, programvara som aldrig överförts och integritets- eller cyberincidenter som aldrig rapporterats till den nederländska dataskyddsmyndigheten (Autoriteit Persoonsgegevens).
För var och en av de femton frågorna nedan listar vi de dokument och frågor som belyser den.
Innehållsförteckning
Hur fördelar nederländsk lag risken mellan köpare och säljare?
Genom utredningsplikten och upplysningsplikten, och framför allt genom köpeavtalet. Garantierna och skadeståndsförpliktelserna i aktieköpsavtalet (SPA) avgör vanligtvis vem som bär en risk som uppstår efter att affären har slutförts.
Enligt nederländsk lag kan en köpare som fått felinformation åberopa fel ( dwaling , artikel 6:228 i den nederländska civillagen) eller, vid en tillgångsaffär, bristande överensstämmelse (artikel 7:17). En säljares skyldighet att upplysa om information har i allmänhet företräde framför köparens undersökningsplikt: en köpare kan vanligtvis förlita sig på information som säljaren har lämnat. Men ju mer professionell köparen är och ju fler rådgivare som är inblandade, desto mer förväntar sig domstolarna av köparens egen undersökning.
I praktiken utesluter nederländska SPA:er ofta dessa lagstadgade åtgärder och ersätter dem med ett avtalsenligt system med garantier, upplysningar om dessa garantier, preskriptionstider och tak. Det gör due diligence ännu viktigare: det som rättvist upplystes i datarummet är vanligtvis inte längre grund för ett krav.
1. Är intäkterna överskattade?
Kontrollera om de visade intäkterna faktiskt intjänades under perioden. För tidigt bokförda intäkter är ett av de vanligaste sätten att få ett företag att se bättre ut än det är.
Röda flaggor:
- leveranser som redovisats som intäkter i slutet av ett kvartal medan varorna fortfarande finns på plats;
- en våg av kreditnotor under de första veckorna av nästa period;
- Uppskjutna intäkter minskar medan fakturerad försäljning ökar kraftigt.
Gör så här: matcha exempelfakturor med fraktdokument och leveransbevis, testa brytdatumet runt två periodslut, jämför tidpunkten för mottagna betalningar med fakturadatum och läs revisorns management letter för kommentarer om intäktsredovisning.
2. Är kundmåtten tillförlitliga?
Bygg om nyckeltalen själv från rådata. Mått som churn, kundanskaffningskostnad och aktiva användare granskas inte som årsredovisningen, så de är enkla att finslipa.
Vanliga knep: att räkna gratis provperioder eller vilande konton som betalande kunder, kort återaktivera tidigare kunder så att de räknas som aktiva och att utelämna marknadsföringskostnader eller grundarnas löner från beräkningen av CAC.
Gör så här: begär kohortexporter och återskapa churn-tabellerna själv, stämm av CRM-siffror med fakturor och mottagna betalningar, och skapa exempel på användningsloggar för bottar eller dubbletter av konton.
3. Finns det dolda skulder eller skulder utanför balansräkningen?
Se bortom balansräkningen. Skulder kan parkeras i strukturer som inte syns som lån men som fortfarande kostar pengar efter att de stängts.
Typiska exempel:
- leasingavtal som presenteras som serviceavtal;
- leverantörsfinansiering eller omvänd factoring som skjuter upp betalningar till leverantörer bortom årets slut;
- separata enheter som innehar fastigheter eller utrustning med egen skuld;
- tilläggsköpeskillingar eller royaltyförpliktelser som inte ingår i nettoskulden;
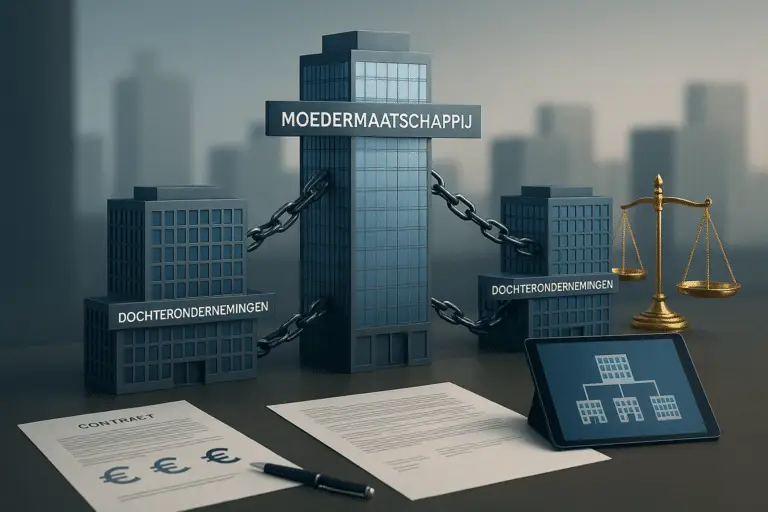
- garantier, inklusive en gruppgaranti enligt artikel 2:403 i den nederländska civillagen (en 403-förklaring) som gör målet ansvarigt för koncernbolagens skulder.
Gör så här: läs noterna till räkenskaperna för garantier, remburser och take-or-pay-förpliktelser. Begär direkta bankbekräftelser och intyg om överensstämmelse med villkoren för alla faciliteter, inklusive outnyttjade, och kontrollera handelsregistret (KVK) för inlämnade 403-deklarationer och fastighetsregistret (Matrikelregistret) för bolån.
4. Finns det pågående eller hotande anspråk?
Be om en fullständig lista över aktuella, hotade och aktuella tvister, och jämför den mot korrespondens och fakturor från advokater. Krav som har hotats men ännu inte lämnats in utelämnas ofta.
Enligt redovisningsreglerna (IAS 37 och den nederländska riktlinjen RJ 252) behöver ett krav vars chans att lyckas är liten inte redovisas.
Nederländerna har inga offentliga domstolsregister som du kan söka i. Endast ett urval av domar publiceras på rechtspraak.nl. Du är därför beroende av vad säljaren tillhandahåller och dina egna riktade frågor.
Vad man ska begära:
- brev från externa jurister och en aktuell översikt över tvister;
- fakturor från advokater och kronofogdar under de senaste åren, vilka ofta avslöjar tvister som inte finns med på listan;
- försäkringar med gränser, självrisker och undantag, och anmälningar till försäkringsbolag;
- korrespondens med tillsynsmyndigheter och Skatte- och tullförvaltningen (Belastingdienst).
Beräkna sedan ett värsta tänkbara scenario: tänk om alla anspråk förloras, plus juridiska kostnader, minus vad försäkringen täcker? Jämför det med depositionsavtalet och ansvarsbegränsningen i SPA:n. Om du tecknar en garanti- och ansvarsförsäkring (W&I), kontrollera att den inte utesluter just de anspråk du just har upptäckt, eftersom kända problem normalt sett är uteslutna.
5. Äger företaget verkligen sina immateriella rättigheter?
Spåra äganderättskedjan för varje viktig rättighet. Enligt nederländsk lag tillhör upphovsrätten till programvara skriven av en anställd vanligtvis arbetsgivaren, men programvara skriven av en frilansare eller en byrå förblir hos sin skapare om den inte överfördes skriftligen.
Vanliga problem:
- kod skriven av frilansare utan skriftlig överlåtelsehandling (artikel 2 i den nederländska upphovsrättslagen, Auteurswet);
- patent som löper ut tidigare än angivet, eller som aldrig registrerades i viktiga länder;
- en joint venture-partner eller tidigare grundare som har behållit rättigheter eller licenser;
- komponenter med öppen källkod under licenser som kräver att källkoden avslöjas.
Vad man ska göra: spåra äganderättskedjan från skapelse till nuvarande ägare, skanna källkoden för licenser med öppen källkod och överväg ett yttrande om frihet att operera (free-to-operate opinion) för de viktigaste marknaderna. Kontrollera också om know-how är skyddad som en affärshemlighet: enligt den nederländska lagen om affärshemligheter ( Wet bescherming bedrijfsgeheimen ) är information endast skyddad om företaget har vidtagit rimliga åtgärder för att hålla den hemlig.
Lösningar: göra undertecknandet av saknade överlåtelsehandlingar till ett villkor för avslut, placera kritisk källkod i escrow och avtala om ett separat, högre tak för immateriella rättigheter.
6. Följer företaget reglerna för integritet, hållbarhet och bransch?
Kontrollera den faktiska praxisen, inte bara policyerna. Överträdelser syns sällan i räkenskaperna, så du hittar dem i korrespondens, register och samtal med de personer som utför arbetet.
Enligt artikel 83 i GDPR kan den nederländska dataskyddsmyndigheten ( Autoriteit Persoonsgegevens ) ålägga böter på upp till 20 miljoner euro eller 4 % av den globala årsomsättningen, beroende på vilket som är högst.
Områden som förtjänar uppmärksamhet:
- GDPR: register över behandling, samtycke, databehandlingsavtal och hantering av åtkomstförfrågningar;
- anti-penningtvätt och kundkännedom enligt nederländska Wwft, till exempel inom fintech;
- hållbarhetsrapportering och påståenden om leveranskedjan, om vilka Konsument- och marknadsmyndigheten (ACM) är aktiv;
- sektorlicenser, såsom energiförsörjningstillstånd eller CE-märkning av medicintekniska produkter.
Vad man ska göra: begära ut all korrespondens med tillsynsmyndigheter, inklusive varningsbrev; intervjua linjechefer, inte bara complianceansvarig; granska visselblåsarrapporter och hur de följdes upp; och testa en högriskprocess, såsom hantering av en åtkomstförfrågan.
7. Har det förekommit cyberincidenter eller säkerhetsbrister?
Begär att få registret över personuppgiftsincidenter och incidentloggen, och låt utföra en oberoende testning. Cyberproblem förblir ofta osynliga tills en tillsynsmyndighet eller en angripare avslöjar dem.
Enligt artikel 33 i GDPR måste ett personuppgiftsintrång i allmänhet rapporteras till den nederländska dataskyddsmyndigheten inom 72 timmar, och varje intrång måste dokumenteras internt, även om det inte rapporterades. Ett saknat eller misstänkt tomt register är i sig en varningssignal. Dålig informationssäkerhet kan leda till böter, driftstopp och krav från kunder.
Hur incidenter döljs:
- en lösensumma som betalats utan att anmälas till myndighet eller polis;
- incidenter loggas som ”IT-underhåll” så att de inte når styrelsen;
- förlikningar med sekretessklausuler.
Tekniska varningssignaler:
- kritiska säkerhetsuppdateringar som tar månader att installera;
- delade administratörskonton på produktionssystem;
- penetrationstestrapporter med allvarliga fynd som inte har åtgärdats på ett år eller mer.
Vad man ska göra: beställ ett oberoende penetrationstest inriktat på de viktigaste uppgifterna, kontrollera om inloggningsuppgifter eller källkod har läckt ut, granska incidenthanteringsplanen och om den testades, och jämför cyberförsäkringsskyddet med ett realistiskt värsta tänkbara scenario.
8. Är prognoserna realistiska?
Testa prognosen mot företagets egna resultat. Femårsprognoser visar ofta en skarp uppåtgående kurva under de senare åren som den nuvarande pipelinen inte kan stödja.
Tester: jämför tidigare budgetar med faktiska resultat (stora avvikelser är ett varningstecken), kontrollera pipelinen mot historiska vinstfrekvenser och stressa priser och churn för att se var EBITDA bryts.
I förhandlingar kan du koppla en del av priset till faktisk prestation genom en earn-out. Koppla det till kassa eller en tydligt definierad EBITDA, inte enbart till intäkter, och definiera beräkningen exakt, eftersom earn-outs är en frekvent källa till tvister.
9. Är arbetstagare korrekt klassificerade, och finns det dolda anställningsskyldigheter?
Kontrollera om frilansare verkligen är egenföretagare och om alla anställda får betalt i enlighet med lagen och kollektivavtalet. Felaktig klassificering kan leda till kvarskatt, socialförsäkringsavgifter och anspråk.
I Nederländerna har Skatte- och tullverket återigen tillämpat reglerna om falskt egenföretagande fullt ut sedan den 1 januari 2025. Resten av skatt kan tas ut för arbete som utförs från och med 2025, och böter är möjliga i allvarliga fall. Någon som faktiskt är anställd kan också begära semesterersättning, fortsatt lön under sjukdom, pension och skydd mot uppsägning.
Dolda kostnader:
- kvarskatt på löner och arbetsgivaravgifter;
- obetald övertid, semesterersättning och semesterrättigheter;
- obligatoriskt deltagande i en branschpensionsfond som inte tillämpades;
- böter enligt lagen om utländsk anställning (Våta arbetsfördelningar) för personal utan giltigt arbetstillstånd, påfört per arbetare.
Gör så här: jämför frilansarnas fakturor med arbetade timmar och leta efter exklusivitet och integration i organisationen; ta exempel på lönespecifikationer för övertid och korrekt löneskatt; och kontrollera att företaget har kopior av giltiga identitets- och uppehållshandlingar för varje anställd, vilket krävs. Vid en aktieaffär stannar alla dessa skulder hos företaget. Vid en tillgångsaffär överförs anställda automatiskt med verksamheten enligt artikel 7:663 i civillagen, och köparen övertar skyldigheterna enligt deras anställningsavtal, inklusive de som uppstod före överlåtelsen; säljaren förblir solidariskt ansvarig med köparen i ett år.
Lösningar: ett spärrkonto anpassat till potentiella skattebedömningar, specifika ersättningar och korrigering av kontrakten efter avslut.
10. Är verksamheten beroende av ett fåtal kunder eller leverantörer?
Analysera hur intäkter och inköp är fördelade. En pipeline som ser diversifierad ut kan vila på ett fåtal stora kunder, en kritisk leverantör eller en marknad.
Koncentrationsformer:
- kunder: en stor andel av intäkterna från ett konto;
- leverantörer: en kritisk komponent från en enda leverantör;
- geografi: intäkter koncentrerade till en region eller valuta;
- teknologi: försäljning som är beroende av en plattform som företaget inte kontrollerar.
Kontrollera även kontrakten med viktiga kunder och leverantörer för att se om det finns klausuler om kontrollförändring. En sådan klausul kan tillåta den andra parten att säga upp avtalet när aktierna byter ägare.
Vad man ska göra: genomföra en Pareto-analys av intäkterna under de senaste tolv månaderna och av pipelinen, och modellera effekten av att förlora en större kund, valutakursförändringar och ett leverantörsmisslyckande. Lösningarna inkluderar tilläggsköpeskilling kopplad till kundspridning, säkra alternativa leverantörer och inhämta samtycke från viktiga kontraktsparter innan affären stängs.
11. Döljer EBITDA-justeringarna ett svagt kassaflöde?
Kontrollera varje justering i resultatrapporten. Genom att märka återkommande kostnader som engångskostnader och aktivera ordinarie utgifter kan en säljare få ett genomsnittligt företag att se ut som en bankomat på pappret.
Justeringar att granska:
- ”engångs”- eller ”strategiska” poster som återkommer varje år;
- grundarens privata kostnader bokförda som marknadsföring eller forskning;
- ordinarie IT-kostnader aktiverade som immateriella tillgångar.
Gör så här: stämm av EBITDA minus investeringar minus förändringar i rörelsekapital med det faktiska operativa kassaflödet; framåtrulla rörelsekapitalscheman för att upptäcka säsongsbetonade utsmyckningar; och spåra kundförskottsbetalningar till de leveransförpliktelser de skapar.
Om kassagenereringen är svag kan du justera priset eller flytta en del av det till en tilläggsköpeskilling, basera finansieringsvillkoren på faktisk snarare än justerad EBITDA, eller gå därifrån innan du ärver ett likviditetsproblem.
12. Finns det miljö- eller hälso- och säkerhetsrisker?
Låt varje plats undersökas och läs igenom tillstånden och korrespondensen med miljömyndigheterna. Markföroreningar, asbest eller ett produktsäkerhetsproblem kan förvandla ett fynd till en slumpmässig förlust.
Typiska dolda problem:
- mark förorenad av gamla bränsletankar eller tidigare industriell verksamhet;
- asbest i äldre byggnader;
- farliga ämnen eller avfall som inte registrerats korrekt;
- produktpartier som är föremål för en pågående säkerhetsutredning.
Enligt nederländsk lag kan myndigheterna kräva att ägaren eller användaren av en plats undersöker och åtgärdar markföroreningar. Vid en aktieaffär ligger den risken hos det företag du köper, oavsett vem som orsakat den. Miljöansvar bör därför hanteras i specifika garantier och ersättningar, inte begränsas till allmänna regler.
Gör så här: beställ miljöbedömningar av platsen (fas 1 och vid behov fas 2 med jordprovtagning), kontrollera den offentliga jordinformationen ( Bodemloket ), begär all korrespondens med den regionala miljötjänsten ( omgevingsdienst ) och den nederländska arbetsmyndigheten ( Nederlandse Arbeidsinspectie ) och granska platsen med en expert.
13. Förekommer transaktioner med närstående på ogynnsamma villkor?
Kontrollera alla kontrakt med aktieägare, styrelseledamöter och deras företag. Gynnsamma avtal med en hyresvärd som ägs av grundaren, eller ett systerbolag som tar för mycket betalt för material, flyttar vinsten till insiders och gör att köparen får betala överdrivna kostnader efter att affären är slutförd.
Vad man ska göra: jämföra leverantörs- och kundnamn med aktieägar- och styrelseledamöternas register i handelsregistret, granska dokumentationen för internprissättning för att se om marginaler överensstämmer med marknadspraxis och begära kontoutdrag för att avgöra betalningar till icke offentliggjorda närstående parter.
Beräkna om kostnaderna till marknadspriser och använd din värderingsmultipel: effekten på priset kan vara väsentlig. Bestäm vilka kontrakt som måste avslutas eller omförhandlas vid avslut och inkludera det i SPA:n.
14. Använder webbplatsen eller appen vilseledande design?
Gå igenom kundresan själv. Design som driver konsumenter till prenumerationer, döljer avbokningsalternativ eller skapar falsk brådska (så kallade mörka mönster) blir alltmer måltavlor för tillsynsmyndigheter och kan skapa juridiska tidsbomber.
I Nederländerna tillämpar ACM reglerna om otillbörliga affärsmetoder och har vidtagit åtgärder mot webbutiker som använder vilseledande nedräkningstimer och andra former av påtryckningsförsäljning. Onlineplattformar är förbjudna att använda vilseledande gränssnittsdesign enligt artikel 25 i EU:s lag om digitala tjänster. Enligt GDPR måste samtycke ges frivilligt, så förkryssade rutor är inte giltiga samtycken.
Riskabla designer:
- en prenumeration som fortsätter automatiskt efter en gratis provperiod utan tydligt samtycke;
- avbokningsalternativ som är svåra att hitta eller kräver många steg;
- falska brådskande meddelanden, till exempel ”bara 2 kvar” visas permanent.
Vad man ska göra: ha en juristledd genomgång av de viktigaste kundresorna på mobil och dator, kontrollera om data visar avsiktlig vilseledande information, spara skärmdumpar och inspelningar som bevis och kräv åtgärd eller ett depositionskonto innan köpet avslutas.
15. Kontrollerar säljaren vad du ser i datarummet?
Kräv fullständig, sökbar åtkomst och en revisionslogg. En säljare som kontrollerar datarummet kontrollerar vad du ser och när.
Så här fungerar ett slutet datarum:
- mappar som endast är synliga under övervakade skärmdelningssessioner;
- åtkomst som upphör innan dina rådgivare är klara;
- inga nedladdningar eller exporter, bara bilder som inte kan sökas efter.
Gör så här: begär en logg som visar vem som lagt till, tagit bort eller tittat på dokument; insistera på rådata i ett maskinläsbart format; och använd ett rent team under ett sekretessavtal för kommersiellt känslig information, särskilt om köpare och säljare är konkurrenter, eftersom ett för tidigt utbyte av sådan information kan bryta mot konkurrenslagen.
Vad gör man med ett fynd?
Varje varningssignal kräver ett pris eller en åtgärd innan man skriver på. Vanliga verktyg är en prisjustering, en specifik ersättning, en garanti, ett depositionsavtal, ett villkor för att slutföra affären eller beslutet att inte fortsätta.
En generell garanti är ofta inte tillräcklig för en risk du redan känner till, eftersom offentliggörande i datarummet vanligtvis utesluter ett krav. För kända risker fungerar en specifik ersättning bättre: säljaren betalar sedan för den specifika risken om den uppstår, oavsett offentliggörande. Kontrollera även preskriptionstider och tak för varje typ av krav.
Vad bör man kontrollera som köpare?
- Kontrollera att varje väsentlig varningssignal har en prisjustering, specifik ersättning, escrow- eller stängningsvillkor innan du skriver under.
- Kontrollera om SPA utesluter misstag (artikel 6:228 BW) och bristande överensstämmelse, och vad som ersätter dem.
- Kontrollera preskriptionstider och begränsningar för varje typ av anspråk, inklusive ett separat begränsningstak för skatt och immateriella rättigheter.
- Kontrollera om din W&I-försäkring utesluter de problem du har hittat.
- Kontrollera klausulerna om kontrolländring i viktiga avtal och inhämta samtycke innan affären avslutas.
Vad bör man kontrollera som säljare?
- Upplys om kända väsentliga problem i datarummet, eftersom en säljares upplysningsplikt i allmänhet har företräde framför köparens undersökningsplikt.
- Förbered ett fullständigt redogörelsebrev mot garantierna, så att rättvist redovisade omständigheter inte kan ligga till grund för ett anspråk.
- Få saknade IP-uppdrag och entreprenörsavtal undertecknade innan försäljningsprocessen påbörjas.
- Kontrollera att de minimis-tröskeln, korgen och taket i SPA:n matchar din risk.
- För en verifieringslogg över vad som fanns i datarummet och när.
Vad kan vi göra för dig med due diligence?
Våra jurister specialiserade på bolagsrätt och M&A företräder köpare och säljare vid nederländska förvärv.
- Vi granskar datarummet och rapporterar de juridiska varningssignalerna med en uppskattning av deras inverkan.
- Vi utarbetar garantier, specifika ersättningar och escrow-arrangemang i SPA:n.
- Vi kontrollerar IP-kedjan för titel, anställningsstatus och regulatorisk korrespondens.
- Vi förbereder ett informationsbrev för säljaren.
- Vi hanterar garantiärenden efter att affären avslutats, inom de avtalsenliga uppsägningstiderna.
Sammanfattning
- Enligt nederländsk lag måste köparen undersöka och säljaren upplysa; i praktiken avgör garantierna och ersättningarna i SPA vem som bär vilken risk.
- Bygg upp intäkter och kundsiffror själv och lägg till förpliktelser utanför balansräkningen till nettoskulden.
- Kontrollera anspråk, ägande av IP-rättigheter, integritet och cybersäkerhet samt anställningsstatus, eftersom dessa sällan syns i räkenskaperna.
- Leta efter beroende av ett fåtal kunder eller leverantörer, klausuler om kontrolländring och avtal med närstående.
- Hantera kända risker genom specifika ersättningar, en depositionspolicy eller villkor för avslut, och var villig att lämna avtalet.